Domain monitorsoftware.de kaufen?
Wir ziehen mit dem Projekt
monitorsoftware.de um.
Sind Sie am Kauf der Domain
monitorsoftware.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain monitorsoftware.de kaufen?
Wie wird der Scorewert in der Bonitätsprüfung eines Kreditantrags berechnet?
Der Scorewert wird anhand verschiedener Kriterien wie Einkommen, Zahlungsverhalten und bestehenden Schulden berechnet. Diese Daten werden von Auskunfteien wie der Schufa gesammelt und analysiert. Je höher der Scorewert, desto wahrscheinlicher ist es, dass der Kreditantrag bewilligt wird. **
Was sind die typischen Anforderungen für die Genehmigung eines Kreditantrags?
Die typischen Anforderungen für die Genehmigung eines Kreditantrags sind eine positive Bonität, ein regelmäßiges Einkommen und eine ausreichende Kreditwürdigkeit. Der Kreditnehmer muss außerdem volljährig sein und eine gültige Identifikation vorweisen können. Je nach Art des Kredits können zusätzliche Unterlagen wie Gehaltsabrechnungen oder Kontoauszüge erforderlich sein. **

Ähnliche Suchbegriffe für Kreditantrags
Top-Angebote
Produkte zum Begriff Kreditantrags:
-
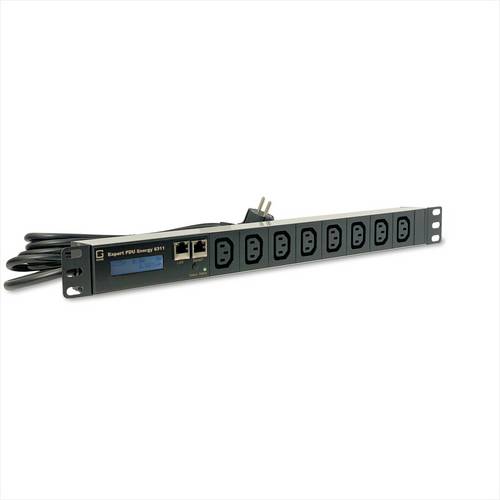
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verwaltung, Analyse und Sicherheit von Web- und Netzinfrastrukturen, Taschenbuch von Salahddine Krit, Verlag Unser Wissen, 978-620-9-85350-0Verwaltung, Analyse Und Sicherheit Von Web- Und Netzinfrastrukturen, Taschenbuch Von Salahddine Krit, Verlag Unser Wissen, 978-620-9-85350-0, Seitenanzahl: 12066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leistungsüberwachung am Arbeitsplatz, Fachbücher von Julian TörmerDie rechtskonforme Leistungsüberwachung am Arbeitsplatz ist abhängig von einem komplexen Zusammenspiel aus nationalem und unionsrechtlichem Datenschutzrecht. Trotz des Anwendungsvorrangs der Datenschutz-Grundverordnung erfordern Öffnungsklauseln eine differenzierende Beachtung der Datenschutz-Grundverordnung, des Bundesdatenschutzgesetzes und bereichsspezifischer Vorschriften. Die unbestimmte Reichweite nationaler Regelungskompetenzen führt zu Normen, die mit dem Unionsrecht nicht im Einklang stehen. Unionsrechtlich noch konturenarme oder unbestimmte Generalklauseln erhöhen die Anforderungen an die rechtskonforme Ausgestaltung von Überwachungsmassnahmen in Beschäftigungsverhältnissen weiter. Das Werk verfolgt das Ziel, in dieser dynamischen und umstrittenen Materie Struktur und Übersicht zu schaffen.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Kriterien werden bei der Kreditprüfung eines Kreditantrags normalerweise berücksichtigt?
Bei der Kreditprüfung werden in der Regel die Bonität des Antragstellers, seine Einkommensverhältnisse sowie seine bisherige Kreditgeschichte berücksichtigt. Diese Kriterien dienen dazu, das Ausfallrisiko für die Bank zu minimieren und die Rückzahlungsfähigkeit des Kreditnehmers zu prüfen. Je nach Kreditinstitut können auch weitere Faktoren wie Sicherheiten oder der Verwendungszweck des Kredits eine Rolle spielen. **
-
Wie lange dauert es in der Regel, bis ein Kreditantrag genehmigt wird? Werden bei der Genehmigung eines Kreditantrags Bonitätsprüfungen durchgeführt?
Die Dauer der Genehmigung eines Kreditantrags variiert je nach Kreditgeber, kann aber in der Regel zwischen 1 und 2 Wochen liegen. Ja, bei der Genehmigung eines Kreditantrags werden in der Regel Bonitätsprüfungen durchgeführt, um die Kreditwürdigkeit des Antragstellers zu überprüfen. Die Ergebnisse der Bonitätsprüfung haben Einfluss auf die Entscheidung über die Kreditvergabe. **
-
Wie ist der übliche Prozess zur Beantragung eines Kredits bei einer Bank? Welche Unterlagen werden für die Genehmigung eines Kreditantrags normalerweise benötigt?
Der übliche Prozess zur Beantragung eines Kredits bei einer Bank beinhaltet das Ausfüllen eines Kreditantragsformulars, die Vorlage von Einkommensnachweisen und anderen finanziellen Unterlagen sowie die Bonitätsprüfung des Antragstellers. Normalerweise werden Gehaltsabrechnungen, Kontoauszüge, eine Schufa-Auskunft und gegebenenfalls Sicherheiten wie Immobilien oder Bürgschaften benötigt. **
-
Welche Gründe könnten zu einer Ablehnung eines Kreditantrags führen und wie kann man sich darauf vorbereiten, um die Chancen auf Genehmigung zu erhöhen?
Eine Ablehnung eines Kreditantrags kann verschiedene Gründe haben, wie eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten. Um die Chancen auf Genehmigung zu erhöhen, sollte man seine Kreditgeschichte überprüfen und gegebenenfalls verbessern, Schulden reduzieren, ein stabiles Einkommen nachweisen und gegebenenfalls Sicherheiten anbieten. Außerdem ist es wichtig, den Kreditantrag sorgfältig und vollständig auszufüllen und alle erforderlichen Unterlagen bereitzuhalten. Letztendlich kann es auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die Chancen auf Genehmigung zu maximieren. **
Was sind die möglichen Gründe für die Ablehnung eines Kreditantrags und wie kann man sich darauf vorbereiten, um die Wahrscheinlichkeit einer Ablehnung zu minimieren?
Die möglichen Gründe für die Ablehnung eines Kreditantrags können eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten sein. Um die Wahrscheinlichkeit einer Ablehnung zu minimieren, sollte man seine Kreditgeschichte überprüfen und sicherstellen, dass sie korrekt ist. Zudem ist es wichtig, ein angemessenes Einkommen nachzuweisen und Schulden zu reduzieren, um die Kreditwürdigkeit zu verbessern. Außerdem kann es hilfreich sein, sich im Voraus über die Anforderungen des Kreditgebers zu informieren und gegebenenfalls zusätzliche Sicherheiten anzubieten. **
Was sind die möglichen Gründe für die Ablehnung eines Kreditantrags und wie kann man sich darauf vorbereiten, um die Chancen auf Genehmigung zu erhöhen?
Die Ablehnung eines Kreditantrags kann verschiedene Gründe haben, darunter eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten. Um die Chancen auf Genehmigung zu erhöhen, sollte man seine Kreditgeschichte überprüfen und gegebenenfalls verbessern, seine Schulden reduzieren, ein stabiles Einkommen nachweisen und gegebenenfalls Sicherheiten anbieten. Zudem ist es wichtig, den Kreditantrag sorgfältig auszufüllen und alle erforderlichen Unterlagen vollständig einzureichen. Schließlich kann es hilfreich sein, sich vorab über die Kreditrichtlinien und -anforderungen der jeweiligen Bank oder des Kreditgebers zu informieren. **
Top-Angebote
Produkte zum Begriff Kreditantrags:
-
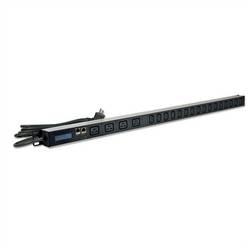
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten mit Differenzstrom-Überwachung Typ A für TCP/IP-Netzwerke 4 Lastausgänge (Kaltgeräte C19) auf der Frontseite . 16 Lastausgänge (Kaltgeräte C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .605,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .414,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-SicherheitIT-Sicherheit , Technologien und Best Practices für die Umsetzung im Unternehmen , Sport-Gewindefahrwerk > Sportfederung , Auflage: 2., überarbeitete Auflage, Erscheinungsjahr: 20241011, Produktform: Leinen, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Lang, Michael~Löhr, Hans, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete Auflage, Seitenzahl/Blattzahl: 444, Keyword: Cyber Security; Cyberabwehr; Datenschutz; Hacking; ISO 27001; IT-Infrastruktur; IT-Sicherheit; Informationssicherheit; Risikoanalyse, Fachschema: Datensicherheit / Netz~EDV / Theorie / Sicherheit~Hacker (EDV)~Datenschutz~Datensicherheit~Datensicherung~Sicherheit / Datensicherheit, Fachkategorie: Computerkriminalität, Hacking~Netzwerksicherheit, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Datenschutz, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 246, Breite: 180, Höhe: 31, Gewicht: 948, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2823581,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Scorewert in der Bonitätsprüfung eines Kreditantrags berechnet?
Der Scorewert wird anhand verschiedener Kriterien wie Einkommen, Zahlungsverhalten und bestehenden Schulden berechnet. Diese Daten werden von Auskunfteien wie der Schufa gesammelt und analysiert. Je höher der Scorewert, desto wahrscheinlicher ist es, dass der Kreditantrag bewilligt wird. **
-
Was sind die typischen Anforderungen für die Genehmigung eines Kreditantrags?
Die typischen Anforderungen für die Genehmigung eines Kreditantrags sind eine positive Bonität, ein regelmäßiges Einkommen und eine ausreichende Kreditwürdigkeit. Der Kreditnehmer muss außerdem volljährig sein und eine gültige Identifikation vorweisen können. Je nach Art des Kredits können zusätzliche Unterlagen wie Gehaltsabrechnungen oder Kontoauszüge erforderlich sein. **
-
Welche Kriterien werden bei der Kreditprüfung eines Kreditantrags normalerweise berücksichtigt?
Bei der Kreditprüfung werden in der Regel die Bonität des Antragstellers, seine Einkommensverhältnisse sowie seine bisherige Kreditgeschichte berücksichtigt. Diese Kriterien dienen dazu, das Ausfallrisiko für die Bank zu minimieren und die Rückzahlungsfähigkeit des Kreditnehmers zu prüfen. Je nach Kreditinstitut können auch weitere Faktoren wie Sicherheiten oder der Verwendungszweck des Kredits eine Rolle spielen. **
-
Wie lange dauert es in der Regel, bis ein Kreditantrag genehmigt wird? Werden bei der Genehmigung eines Kreditantrags Bonitätsprüfungen durchgeführt?
Die Dauer der Genehmigung eines Kreditantrags variiert je nach Kreditgeber, kann aber in der Regel zwischen 1 und 2 Wochen liegen. Ja, bei der Genehmigung eines Kreditantrags werden in der Regel Bonitätsprüfungen durchgeführt, um die Kreditwürdigkeit des Antragstellers zu überprüfen. Die Ergebnisse der Bonitätsprüfung haben Einfluss auf die Entscheidung über die Kreditvergabe. **
Ähnliche Suchbegriffe für Kreditantrags
-
Verwaltung, Analyse und Sicherheit von Web- und Netzinfrastrukturen, Taschenbuch von Salahddine Krit, Verlag Unser Wissen, 978-620-9-85350-0Verwaltung, Analyse Und Sicherheit Von Web- Und Netzinfrastrukturen, Taschenbuch Von Salahddine Krit, Verlag Unser Wissen, 978-620-9-85350-0, Seitenanzahl: 12066,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leistungsüberwachung am Arbeitsplatz, Fachbücher von Julian TörmerDie rechtskonforme Leistungsüberwachung am Arbeitsplatz ist abhängig von einem komplexen Zusammenspiel aus nationalem und unionsrechtlichem Datenschutzrecht. Trotz des Anwendungsvorrangs der Datenschutz-Grundverordnung erfordern Öffnungsklauseln eine differenzierende Beachtung der Datenschutz-Grundverordnung, des Bundesdatenschutzgesetzes und bereichsspezifischer Vorschriften. Die unbestimmte Reichweite nationaler Regelungskompetenzen führt zu Normen, die mit dem Unionsrecht nicht im Einklang stehen. Unionsrechtlich noch konturenarme oder unbestimmte Generalklauseln erhöhen die Anforderungen an die rechtskonforme Ausgestaltung von Überwachungsmassnahmen in Beschäftigungsverhältnissen weiter. Das Werk verfolgt das Ziel, in dieser dynamischen und umstrittenen Materie Struktur und Übersicht zu schaffen.84,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Politische Kontrolle durch Berichterstattung, Taschenbuch von Silke Fricke, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Politische Kontrolle Durch Berichterstattung, Taschenbuch Von Silke Fricke, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61100-5, Seitenanzahl: 20266,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie ist der übliche Prozess zur Beantragung eines Kredits bei einer Bank? Welche Unterlagen werden für die Genehmigung eines Kreditantrags normalerweise benötigt?
Der übliche Prozess zur Beantragung eines Kredits bei einer Bank beinhaltet das Ausfüllen eines Kreditantragsformulars, die Vorlage von Einkommensnachweisen und anderen finanziellen Unterlagen sowie die Bonitätsprüfung des Antragstellers. Normalerweise werden Gehaltsabrechnungen, Kontoauszüge, eine Schufa-Auskunft und gegebenenfalls Sicherheiten wie Immobilien oder Bürgschaften benötigt. **
-
Welche Gründe könnten zu einer Ablehnung eines Kreditantrags führen und wie kann man sich darauf vorbereiten, um die Chancen auf Genehmigung zu erhöhen?
Eine Ablehnung eines Kreditantrags kann verschiedene Gründe haben, wie eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten. Um die Chancen auf Genehmigung zu erhöhen, sollte man seine Kreditgeschichte überprüfen und gegebenenfalls verbessern, Schulden reduzieren, ein stabiles Einkommen nachweisen und gegebenenfalls Sicherheiten anbieten. Außerdem ist es wichtig, den Kreditantrag sorgfältig und vollständig auszufüllen und alle erforderlichen Unterlagen bereitzuhalten. Letztendlich kann es auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die Chancen auf Genehmigung zu maximieren. **
-
Was sind die möglichen Gründe für die Ablehnung eines Kreditantrags und wie kann man sich darauf vorbereiten, um die Wahrscheinlichkeit einer Ablehnung zu minimieren?
Die möglichen Gründe für die Ablehnung eines Kreditantrags können eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten sein. Um die Wahrscheinlichkeit einer Ablehnung zu minimieren, sollte man seine Kreditgeschichte überprüfen und sicherstellen, dass sie korrekt ist. Zudem ist es wichtig, ein angemessenes Einkommen nachzuweisen und Schulden zu reduzieren, um die Kreditwürdigkeit zu verbessern. Außerdem kann es hilfreich sein, sich im Voraus über die Anforderungen des Kreditgebers zu informieren und gegebenenfalls zusätzliche Sicherheiten anzubieten. **
-
Was sind die möglichen Gründe für die Ablehnung eines Kreditantrags und wie kann man sich darauf vorbereiten, um die Chancen auf Genehmigung zu erhöhen?
Die Ablehnung eines Kreditantrags kann verschiedene Gründe haben, darunter eine schlechte Kreditgeschichte, unzureichendes Einkommen, zu hohe Schulden oder unzureichende Sicherheiten. Um die Chancen auf Genehmigung zu erhöhen, sollte man seine Kreditgeschichte überprüfen und gegebenenfalls verbessern, seine Schulden reduzieren, ein stabiles Einkommen nachweisen und gegebenenfalls Sicherheiten anbieten. Zudem ist es wichtig, den Kreditantrag sorgfältig auszufüllen und alle erforderlichen Unterlagen vollständig einzureichen. Schließlich kann es hilfreich sein, sich vorab über die Kreditrichtlinien und -anforderungen der jeweiligen Bank oder des Kreditgebers zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.